
Exclusiv
In dispret fata de orice si aratand ca pune pret doar pe persoanele care l-au avut sau il au in legatura, turnatorul la Securitate Mugur Isarescu se lauda cu sinecura oferita Vioricai Dancila, platita la BNR cu 4.000 de Euro pe luna. – Ziarul Incisiv de Prahova

„Avem un prim ministru care nu stie diferenta dintre un creditor si un debitor. OK. Cine il manipuleaza?”
Iata si declaratia VIDEO la care mă voi referi în continuare:
Confundarea în 2 momente a termenilor de creditor (cu debitor) de catre Dacian Ciolos, arată, în opinia mea, că la momentul declarației (ieri) domnul Cioloș nu avea proprietatea acestor termeni întrucât dacă ar fi avut-o, cu siguranță după prima confuzie, ar fi corectat-o. În fapt, reluând noțiunea de creditor (dar referindu-se la debitori in fapt, pentru a doua oara), tehnocratul a dovedit, în opinia mea, că ieri, 25 octombrie 2016, nu înțelegea diferența dintre debitor și creditor. E de inteles pentru cineva care isi trage seva financiara din posturi in care este numit si prin urmare, probabil ca nu a semnat vreodata vreun contract de credit pentru a se sustine financiar sau a investi, pentru simplul motiv ca nu a avut vreodata nevoie (la acest moment in declaratia de avere a domnului Ciolos nu figureaza vreun credit). Dar aceasta confuzie este de neacceptat pentru orice prim-ministru (cred ca si Boc s-a tavalit pe jos razand de Ciolos atunci cand l-a auzit). In fapt nu avem zeci de mii de creditori in franci elvetieni (ci debitori), termenul de creditor referindu-se la cel care ofera cu imprumut – respectiv banca intr-un contract de credit bancar (daca il folosim ca substantiv) sau, daca il folosim ca adjectiv, cum sa spun ca sa intelegea si domnul Ciolos? Uite asa: ,,Relatif à la dette envers des institutions qui prêtent”. În România nu avem zeci de mii de creditori in franci elvetieni (pentru domnul Ciolos, creditor = creancier – ,, Personne qui a prete de l’argent, ou un bien, a une personne quie devient le debiteur”).
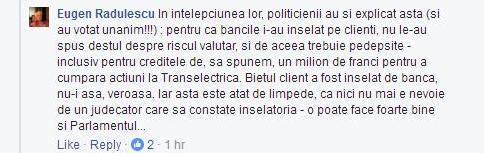
Ok. Faptul că un prim-ministru dovedeasta slaba alfabetizare economica este gaunosin sine. Si nici nu as fi remarcat declaratia superficiala a domnului Ciolos daca nu mi-ar fi atras ieri altceva atentia. Cuvantul ,,speculatori” din declaratie. Nu e niciun secret ca domnul Ciolos, ca premier tehnocrat, a fost portavocea lui Mugur Isarescu si Bogdan Olteanu in cazul legii darii in plata si prin urmare este de asteptat ca pozitiile ,,proprii” sa le importe de fapt tot de acolo de unde le importa si conducerea BNR. Pentra alde Isarescu si Dacian argumentele publice au fost ca aceia care vor sa dea in plata sau sa beneficieze de conversie sunt mai degraba speculatori decat speculati de catre banci. Dar a ajuns fostul comisar Ciolos sa fie tratat ca o gluga de coceni astfel incat departamentul sinteze sa ii dea argumente din Eugen Radulescu si sa incurce notiunile de baza creditor/debitor?
Despre domnul Eugen Radulescu am spus ca declaratiile publice ar trebui sa il impinga din pozitiile bancare undeva la periferie. Domnul Radulescu este, in opinia mea, unul dintre ,,iepurii” domnului Radulescu. Un altul este Valentin Lazea. Cand Mugur Isareascu sau altii care au influenta asupra domnului Radulescu vor sa transmita o gogoasa in piata, i-o baga in gura lui Radulescu (in prezent director al Directiei Stabilitate Financiara din BNR). Este opinia mea si mi-o fundamentez prin plasarea domnului Radulescu in diverse pozitii (Presedinte Banca Agricola, Presedinte CEC, director de politica monetara BNR, consilier al lui Mugur Isarescu, Director de Stabilitate Financiara BNR).
Domnul Radulescu este cel care in aprilie 2007 spunea ca ,,moneda nationala se va aprecia cu 10% in urmatorii 5-6 ani, sub valoarea de 3 lei pentru un Euro”. În 17 aprilie 2007 cursul Euro era 3,3306 lei. În 17 aprilie 2013, Euro era 4,3668 lei. Deci leul nu numai că nu s-a întărit cu 10%, sub valoarea de 3 lei, ba s-a depreciat cu 31%. Este evident pentru mine că astfel de predicții publice și iresponsabile, infirmate flagrant de către realitate, îl descalifică pe domnul Rădulescu cam de la orice funcție bancară și în orice caz, nu îl recomandă pentru poziția de Director al Direcției Stabilitate din BNR. Mai ales că în iunie 2010, Rădulescu, în calitate de director BNR (cred că atunci era director la Direcția Politică monetară) spunea că Euro se va întări față de leu până la 6 lei pentru un Euro. La acel moment declarația lui Rădulescu a fost caracterizată de Bogdan Baltazar drept ,,balivernă” și sanctionată de unul dintre actualii șefi ai lui Rădulescu (Daniel Dăianu) care a afirmat că ,,când vorbești public și mai ales reprezinți BNR, nu poți să spui așa ceva”. Este un argument pentru care am opinia că domnul Rădulescu este un iepure al domului Isărescu întrucât iată, acum, în 2016, domnul Rădulescu, promovat în 2015 pe baza CV-ului, este Directorul Direcției de Stabilitate Financiară din BNR.
Acum, este evident că după ce Mugur Isărescu și-a pierdut succesorul favorit la șefia BNR (Bogdan Olteanu, dar cu care sunt convins ca va mai avea ocazia să se întâlnească), acest lucru nu a fost remarcat numai de către mine. Ci și de alte persoane cu responsabilitate din BNR, care, atunci când Directorul de stabilitate din BNR Rădulescu făcea declarații legate de ,,4000 de notificări privind darea în plată” (8 iunie 2016)” BNR a reacționat prompt și l-a trimis la gară pe Rădulescu: „Numărul de notificări transmise băncilor de către clienţi în baza Legii nr. 77/2016 menţionat azi, 08.06.2016, de domnul Eugen Rădulescu este estimarea sa personală. Acestea nu sunt date oficiale ale Băncii Naţionale a României. Totodată, menţionăm că Banca Naţională a României nu deţine, în acest moment, date privind stingerea obligaţiilor asumate prin credite ca efect al aplicării Legii nr. 77/2016”.
În loc să se ducă la Gara de Nord cu estimările și afirmațiile pe care le face, Directorul de Stabilitate din BNR s-a pripasit pe facebook. De acolo, întocmai ca o portavoce, face alte afirmații pe care le apreciez gretoase, nu numai prin prisma faptului că sunt menite sau în orice caz au efectul de a îl manipula pe Cioloș si opinia publica, dar mai ales pentru faptul că nu domnia sa este cel în măsură să facă astfel de afirmații din cel puțin două argumente: BNR l-a trimis la gară și domnia sa era cel care susținea că leul ar trebui să se întărească față de valutele economiilor care cresc cu ritmuri inferioare economiei Romaniei, respectiv Euro – dar și franci pentru că nu-i așa, ritmul dec creștere economică al României este mai mare decât cel al economiei elvețiene. În plus, în calitate de cadru BNR ar trebui să aibă multă responsabilitate în afirmațiile publice.
În loc ca domnul Rădulescu să remarce și să sesizeze BNR dar și prorcurorii că un debitor a luat un credit de un milion de franci elvețieni pentru a cumpăra acțiuni Transelectrica ( cel mai probabil în 2007 – la oferta publică primară din 2006 dar declarațiile domnului Rădulescu nu exclud ca acel credit să fi luat și anul trecut) ceea ce este o problemă și a BNR și a băncii respective pentru că au pus în pericol banii deponenților pentru asfel de investiții riscante, dovedind că preocuparea BNR este stabilitatea financiară și nu ștăngile, domnul Rădulescu în cel mai comunistoid stil posibil bagă ștăngi că aceștia sunt speculanți și că de ce trebuie să suportăm noi poporul faptul că specula lor nu a reușit. Repet, nu noi trebuie să suportăm, ci BNR să oblige banca respectivă să aducă capital și să îi sancționeze pe cei care au expus banii deponenților, la pierderi. Dar cum domnul Rădulescu nu menționează vreo sancțiune a Direcției sale în acest caz, opinez doar că Mugur Isărescu prin iepurele Eugen Rădulescu beneficiază de situația în care domnul Rădulescu expune o situație (reală sau inventată) într-o manieră de natură să nu nască întrebarea ESENȚIALĂ: cum a fost posibil ca, sub scutul supravegherii BNR, o bancă să dea un astfel de credit (riscant fiind în francți și dublu riscant fiind în acțiuni) și să îl pună totodată pe Dacian Cioloș (care nu este naiv), în postura de a înghiți gogoașa lui Rădulescu și de se ducea cu ea și la Curtea Constituțională. Știți opinia mea că pentru domnul Isărescu manipularea premierilor este doar o chestie de rutină întrucât Guvernul Cioloș este doar al 19-lea cabinet căruia îi supraviețuiește.
Și acum, despre problema reală:
O investigație mai atentă a cazului semnalat de Rădulescu, în situația în care acest caz nu este inventat, ar conduce la constatarea și a altor nereguli din partea băncii respective și poate că acest lucru ar trebui investigat inclusiv de către procurori. Cei care au urmărit listarea Transelectrica și oferta publică secundară își aduc aminte că a fost o mare emoție în piața de capital, în special printre investitorii mici. Cei care nu au urmărit, văd în continuare un scurt rezumat.
În 2006, oferta publică primară Transelectrica a scos la vânzare 7,3 milioane de actiuni noi (valoare nominala pe actiune 10 lei, pret de vanzare 16,8 lei). Din acestea circa 2,9 milioane de actiuni (40%) au fost repartizate ,,transei subscrierilor mici” (subscrieri intre 2.000 si 500.000 de lei). 4,4 milioane de actiuni (60%) au fost destinate ,,tranșei subscrierilor mari” (subscrieri de peste 500.000 de lei).
La Transelectrica nu s-a pus vreodată problema reala cu nu pot vinde toate cele 7,3 milioane de actiuni (in valore de 123,14 milioane de lei). Oferta publica primara a fost un super succes în sensul că investitorii (în umăr de 4.861) au suprasubscris de peste 6 ori, au venit cu peste 700 de milioane de lei (grad de subprasubscriere 723,2%, diferit pe cele 2 tranșe: 845% pentru ,,tranșa mare” și 363% pentru ,,tranșa mică”.
În iunie 2006, la momentul subscrierii, un franc elvețian era 2,2768 lei. Un milion de franci însemna 2.276.800 lei. Bani care, în cazul relatat de Rădulescu nu erau deținuți de ,,speculator”. Presupând că banca respectivă a încălcat regulile de prudențialitate ale BNR și a acordat credit într-o monedă riscantă, din banii deponenților, pentru ca acesta să cumpere acțiuni Translectrica, banii ajung în posesia debitorului. Ce putea să facă debitorul cu banii ăștia? Deja subscrie în tranșa investitorilor mari.
La o rată de alocare de 845% în tranșa investitorilor mari, ,,speculatorul” respectiv ar fi primit doar 11,83 din acțiunile subscrise, în cazul ăsta actiuni de 269,345 de lei, respectiv în valoare de 118.300 de franci elvețieni. Și dacă banca acordat un milion de franci pentru cumpărarea de acțiuni Transelectrica, riscând banii deponenților, după subscriere ar fi trebuit să primească înapoi diferența, deci în niciun caz nu mai vorbim despre un credit de un milion de franci, ci doar despre 118.300 de franci. Este imporatant de precizat că băncile la momentul 2006 au oferit credinte punte pentru subscriere (mai mari si pe termen scurt), tocmai anticipând suprasubscierea iar în final banii alocati în procesul de creditare au fost mult mai mici decât creditele punte.
Ce ne facem însă dacă domnul Rădulescu are proprietatea cuvintelor atunci când scrie pe facebook de creditul de ,,un milion de franci pentru a cumpara actiuni Transelectrica” și nu pentru ,,a subscrie” la Transelectrica?
Păi dacă creditul este de un milion de franci și cu milionul de franci s-au cumpărat acțiuni Transelectrica de un milion franci (și nu subscris), în fapt asta înseamnă că banca respectivă a acordat cu credit de 8,45 milioane de franci, astfel încât ,,speculatorul” să poată efectiv cumpăra acțiuni de un milion de franci. În cazul asta ar fi cumpărat pe tranșa investitorilor mari, atentie, 135.523 de acțiuni Transelectrica. În felul acesta, prin facilitatarea de către banca respectivă a evitării conformității cu ,,tranșa mică” și ,,tranșa mare”. Pe tranșa mică, cu 500.000 de lei, un ,,speculator” ar fi putut să subscrie pentru cel mult 29.762 de acțiuni și ar fi putut să cumpere (în urma alocării pro-rata) luar doar 27,5% din acțiunile dorite, respectiv doar 8.199 de acțiuni. Deci cineva care ar fi avut doar 500.000 de lei (219.606 franci), ar fi putut să cumpere doar 8.199 de acțiuni și nu s-ar fi calificat la tranșa investitorilor mari ar fi putut avea acces prin mecanismul fraudulos descris de către Rădulescu la un credit de 8,45 milioane de franci și să cumpere în final 135.523 de acțiuni. Și uite așa ar fi fentat investitorul respectiv diferențierea dintre tranșa investitorilor mici și tranșa investitorilor mari, fără banii lui și prin nerespectarea regulilor prudențiale de către funcționarii bancari (complicitate).
Mai este important un aspect. Cei care au investit la Transelectrica în oferta publică primară (speculatori sau nu) și au vândut în prima zi (când prețul s-a stabilizat la 23 de lei/actiune fata de 16.8 lei pret de cumparare), au avut în numai 2 luni un randament de 37% (in 2 luni), sau, anualizat de 222%. Excelent.
În cazul ăsta nici ,,speculatorul” nu putea pierde, nici banca (care și-ar fi încasat principalul și dobânzile pentru creditul punte). Cu o singură condiție: verificarea de către banca respectivă și de către BNR a respectării destinației acordării creditului (presupunând prin absurd că BNR ar constata că este în regulă ca băncile să riște banii deponenților pentru plasamente riscante în acțiuni).
Dacă banca respectivă ar fi respectat urmărirea destinației creditului, și-ar fi recuperat instantaneu sumele respectiv și nu mai ajungea să aibă expunere, acum, în 2016 (în cazul în care Rădulescu nu minte), de un milion de franci și să marcheze pierderi în urma legii conversiei.
În orice caz, este indiscutabil că accesul la un credit în franci între 1 milion de franci și 8,75 milioane de franci (marja largă este condiționată de imposibilitatea mea de demonstra în acest moment dacă Directorul Direcției de Stabilitate din BNR are sau nu proprietatea cuvintelor), nu este pentru oricine. Și nu oricine ar fi putut beneficia de conivența funcționarilor băncii la care face referire domnul Rădulescu extinsă spre conivența funcționarilor BNR care au permis și nu au sancționat riscarea banilor deponenților pentru investiții în acțiuni, prin definiție, riscante. Și mai ales nu oricine, după episodul din 2006, ar mai fi avut încă sold debitor de un milion de franci astfel încât să poată beneficia de legea conversiei creditelor. Și asta mă face să cred că, domnul Rădulescu, folosind un stil pe care l-am mai întâlnit doar în rapoartele CNSAS privind foștii lucrători ai securității, în scopul de a pedepsii ,,chiaburii” (în cazul de față, ,,speculatorii”) obține un sens contrar dorinței sale. Vrând să dea argumente pentru ALDE Cioloși că ,,speculatorii” fură țara, în fapt, bagă într-un mare rahat BNR, devoalând lacunele supravegherii bancare a domnului Isărescu încă de la nivelul anului 2006 și lipsa de responsabilitate a BNR la momentul permisivității creditării în franci elvețieni care nu a limitat acest instrument toxic, ci, din contră, prin pasivitate, a favorizat păgubos pentru stabilitatea financiară extinderea acestui instrument.
Situația în care a pus domnul Rădulescu inacțiunea prudențială sau acțiunea prudențială ineficientă a domnului Isărescu este de natură să permită oricărui procuror să investigheze cu atenție ceea ce s-a întâmplat la momentul exploziei creditelor în francii elvețieni, atât în băncile comerciale, cât și în supravegherea băncii centrale. Și, nu m-ar mira, ca mergând pe firul pe care l-am descris mai sus, să ajungem la o nouă rețea a bancherilor.
V-am mai spus și am avut dreptate. Dacă BNR ar fi investigat cazul Udrea la momentul în care eu am semnalat acest lucru (decembrie 2008), Rețeaua Bancherilor ar fi fost anihilată încă de atunci și nu am mai fi fost în postura în care sistemul bancar românesc să ajungă la 23% credite neperformante iar BNR să permită (acum, sub investigarea ANAF a operațiunilor băncilor comerciale), externalizarea de credite ,,neperformante” la 5 până la 10% din valoare.
De puține ori mi se întâmplă, atunci când scriu un articol de opinie, să îmi schimb opinia despre cineva în timp ce scriu. De fapt cred că acum este prima oară. Domnul Rădulescu nu trebuie trimis pe centură sau în Gara de Nord, trebuie tezaurizat atâta timp cât fără să vrea, oferă indicii prețioase privind infractorii. Doar că nu numai eu mi-am schimbat opinia, ci și BNR. Probabil că acum BNR sunt cei care insistă spre trimiterea la Gara de Nord a domnului Rădulescu întrucât, încercând să accesez de pe hotnews.ro unde a fost semnalată în premieră poziția domnului Rădulescu, constat că acesta și-a șters postarea publică:
(Cristina T.).

Exclusiv
Servicii notariale – Cum sunt calculate costurile și ce factori influențează onorariul unui notar public autorizat


Serviciile notariale sunt indispensabile într-o mare varietate de proceduri și demersuri. În cadrul unui birou notarial, aceste servicii constau în toate procedurile și actele juridice îndeplinite de către un notar public autorizat. Scopul este acela de a oferi autenticitate și siguranță din punct de vedere juridic pentru o listă lungă de documente și tranzacții.
Aceste servicii realizate într-un birou notarial se adresează atât persoanelor fizice, cât și persoanelor juridice. Costurile acestor servicii nu sunt fixe și pot diferi în funcție de mai multe criterii. În acest articol vom înțelege care sunt factorii care influențează costurile și onorariile pentru prestarea de servicii notariale Dorohoi.
Serviciile notariale disponibile într-un birou autorizat
Într-un birou notarial autorizat există o gamă variată de servicii. Printre cele mai frecvente proceduri regăsim dezbaterea succesiunilor referitoare la moșteniri, legalizarea copiilor după diferite înscrisuri, certificarea unor semnături, autentificarea diverselor documente, redactarea testamentelor, întocmirea contractelor de vânzare-cumpărare, elaborarea procurilor sau finalizarea divorțurilor prin acord.
Fiecare solicitare este analizată individual de către notar. Se verifică identitatea părților și capacitatea legală a acestora de a semna acte juridice, dar și îndeplinirea tuturor condițiilor legale. Notarul informează părțile cu privire la procedură și la efectele juridice ale actelor și se asigură că documentele care urmează să fie semnate corespund cerințelor aplicabile.
Care sunt costurile pentru serviciile unui cabinet notarial?
Multă lume se întreabă care sunt costurile unui notar. Serviciile notariale au onorarii și tarife care diferă în funcție de mai multe aspecte. Tipul actului întocmit este adesea principalul criteriu care diferențiază costurile acestor servicii. Împreună cu documentul întocmit, valoarea bunului, atunci când se discută despre vânzare-cumpărare, moștenire sau donație, reprezintă un alt criteriu cu importanță majoră.
Complexitatea procedurii care trebuie îndeplinită sau a actului care trebuie autentificat este un alt factor care poate influența costurile pentru serviciile notariale. În funcție de procedura solicitată, pot exista și taxe sau alte costuri prevăzute de legislația în vigoare, care se adaugă costurilor aferente serviciilor notariale. Din acest motiv, atunci când ai nevoie de un notar, este recomandat să discuți exact despre serviciile de care ai nevoie pentru a primi o estimare de preț relevantă.
Onorariile pentru serviciile notariale pot fi stabilite diferit în funcție de natura actului sau a procedurii. Pentru actele care implică o valoare economică, așa cum sunt, de exemplu, anumite tranzacții imobiliare, valoarea bunului poate avea un rol important în determinarea costurilor. Dacă sunt necesare verificări în anumite registre, obținerea unor documente sau îndeplinirea unor formalități suplimentare, costul final poate fi influențat și de aceste operațiuni.
Ce include onorariul notarial?
În momentul în care ai nevoie de serviciile unui birou notarial, poți remarca faptul că suma finală poate include mai multe componente. În funcție de actul sau procedura solicitată, pot exista onorarii notariale, taxe și alte costuri asociate formalităților necesare.
În funcție de tipul actului pentru care apelezi la un birou notarial Dorohoi, serviciile prestate pot presupune verificarea documentelor, redactarea actului sau a actelor, verificarea identității părților implicate și, după caz, autentificarea acestora.
În anumite cazuri este nevoie de multiplicarea exemplarelor pentru actele redactate, iar în alte situații pot fi necesare obținerea unor extrase sau efectuarea unor verificări suplimentare. De asemenea, în funcție de procedură, pot exista costuri asociate îndeplinirii unor formalități în relația cu instituțiile competente.
Tocmai pentru că fiecare procedură poate avea particularitățile sale, costul unui serviciu notarial trebuie analizat în funcție de situația concretă și de documentele necesare.
Diferențe de costuri de la un birou notarial la altul
Dacă ai apelat la diferite birouri notariale, ai remarcat poate că există unele diferențe de costuri pentru aceste servicii. În primul rând, trebuie subliniat faptul că diferențele de costuri pot proveni din tipul serviciului solicitat. Dacă procedurile sunt diferite, este firesc să existe costuri diferite de la un serviciu notarial la altul.
În al doilea rând, costurile pot varia în funcție de complexitatea actului sau a procedurii, de valoarea bunurilor implicate, acolo unde este cazul, precum și de formalitățile suplimentare necesare. Pentru anumite servicii notariale există onorarii minimale stabilite potrivit reglementărilor în vigoare, motiv pentru care costul final trebuie analizat în funcție de particularitățile fiecărei solicitări.
Din acest motiv, atunci când ai nevoie de servicii notariale Dorohoi, este indicat să comunici biroului notarial tipul actului sau al procedurii solicitate și informațiile relevante pentru situația respectivă. În acest fel, poți afla ce documente sunt necesare, care sunt etapele procedurii și care sunt costurile aplicabile situației tale.


E ora patru după-amiaza, ecranul începe să se încețoșeze, iar mâna ta ajunge singură la sertarul cu biscuiți. Nu e foame adevărată, e mai degrabă o nevoie de pauză, de mișcare, de ceva dulce care să facă ziua mai suportabilă. După douăzeci de minute, pachetul e gol și tu te simți puțin vinovat. Cunoaștem scena pentru că ne-am regăsit în ea de multe ori, la fel ca mulți colegi. Dacă ai o poveste asemănătoare, nu e nevoie să te învinovățești: e un semn că ritmul zilei nu ți-a lăsat loc pentru o pauză adevărată, iar asta se poate repara cu pași mici, fără renunțări spectaculoase. Vestea bună este că, de cele mai multe ori, nu mâncarea în sine e problema, ci felul în care am organizat ziua. Mai jos urmărim câteva greșeli obișnuite legate de gustări și cumpărături și vedem ce se poate corecta fără chin și fără listă cu interdicții.
Gustarea sănătoasă mâncată din mers, cu pumnul
Prima capcană este să crezi că un aliment bun mâncat oricum rămâne bun. Un măr luat din coș în timp ce răspunzi la telefon nu satură la fel ca unul mâncat la masă, fiindcă atenția ta e în altă parte, iar corpul nu primește semnalul de sațietate. Rezultatul: după zece minute cauți altceva. Se întâmplă mai ales în zilele aglomerate, când pauza de masă dispare cu totul și toată alimentația se mută în buzunare, pe birou și în geantă.
Soluția nu cere o schimbare mare. Pune gustarea într-un bol sau pe o farfurie și mănânc-o stând jos, măcar cinci minute, fără ecran. Pare o vorbă de bunică, dar funcționează. Cel mai des, pofta de dulce scade vizibil dacă ai o pauză reală, cu apă sau ceai alături, nu un sandviș mâncat în fugă între două ședințe. Dacă lucrezi acasă, ridică-te măcar în bucătărie, la fereastră, ca să schimbi priveliștea și ritmul.
Observă și ora. Dacă gustarea apare mereu la aceeași oră, înseamnă că masa de dinainte a fost prea mică sau prea săracă în proteine și fibre. Atunci nu gustarea trebuie schimbată, ci prânzul. Un prânz cu legume, o sursă de proteină și o porție de cereale integrale te ține mai bine până seara, iar la ora patru îți rămâne energia și pentru treabă. Încearcă o săptămână și notează simplu, cu un semn pe calendar, în câte zile ai simțit nevoia să deschizi sertarul cu dulciuri.
Nuci și semințe: bune, dar cât de mult?
Nucile, migdalele și semințele sunt printre cele mai bune gustări de birou, pentru că se păstrează ușor, nu au nevoie de frigider și oferă grăsimi bune, fibre și un pic de proteină. Problema apare când pachetul stă pe birou și mâna ajunge la el la fiecare cinci minute. Din întâmplare, o cană devine o jumătate de kilogram. Nu e o crimă, e doar un obicei de care ne putem ocupa cu blândețe, mai ales dacă păstrăm cutia departe de mână, într-un dulap mai greu de ajuns.
Aici merită să ai o regulă simplă: porționează dinainte. Seara, pune într-un recipient mic cantitatea pentru a doua zi, iar restul lasă-l în dulap. Dacă vrei să știi exact cum arată o porție și cum o potrivești cu restul zilei, un material de pe dietalive.ro despre nuci explică lucrurile pe înțelesul oricui, cu exemple vizuale, nu cu tabele greu de ținut minte.
Alege variantele nesărate și neglazurate, când ai de ales, și amestecă-le cu fructe uscate în cantitate mică, nu invers. Dacă ai alergii, citește ambalajul cu atenție. Iar dacă ai o afecțiune sau urmezi un regim special, discută cu medicul sau cu nutriționistul ce se potrivește cazului tău, pentru că regulile generale nu le înlocuiesc pe cele personalizate. Iar dacă iei nuci pentru prima oară în cantitate mai mare, observă cum le tolerezi, pentru că unele stomacuri reacționează diferit.
Cumpărăturile făcute pe foame
Mergi la magazin la șase seara, după o zi lungă, fără să fi mâncat nimic din ora prânzului. Ieși cu două pungi: una cu ce ai planificat și una cu ce ți-au cerut ochii. Biscuiți, chipsuri, o ciocolată mare, un suc la ofertă. Cunoaștem fiecare pas al acestei povești, inclusiv momentul în care ne spunem că e doar pentru weekend. Într-o zi de luni, cămara arată ca o vitrină de bomboane, iar legumele așteaptă în frigider să li se facă dreptate.
Cea mai bună strategie e să nu intri flămând. Mănâncă ceva mic înainte sau ia o gustare cu tine. Scrie o listă, chiar scurtă, și respect-o, iar dacă vrei un lucru care nu era pe ea, treci-l pe listă pentru data viitoare. Cumpără o dată pe săptămână fructe și legume de sezon, iar pe cele delicate ia-le în cantități mici, ca să nu ajungă la gunoi.
Un alt truc este să citești eticheta măcar la produsele pe care le cumperi des. Nu trebuie să calculezi nimic, doar să observi ordinea ingredientelor și cantitatea de zahăr. Un iaurt cu fructe poate avea de două ori mai mult zahăr decât unul simplu, iar diferența se vede în farfurie abia după câteva săptămâni, în cât de des cauți ceva dulce după cină. Dacă ai deja produsele preferate, nu e nevoie să renunți la ele, ci doar să le compari uneori cu alternativele din raft.
Masa de seară care repară toată ziua
Mulți oameni ajung seara acasă, obosiți și flămânzi, și mănâncă pe repede-înainte tot ce le iese în cale. Cina devine masa cea mai mare a zilei, aleasă în funcție de ce e mai la îndemână, nu de ce ne face bine. Oboseala alege pentru noi, iar alegerea e aproape întotdeauna cea mai rapidă, nu cea mai bună. Greșeala nu e a ta, e a organizării: nu ai pregătit nimic, iar corpul cere rapid combustibil.
Aici ajută pregătirea din timp. O oală mare de supă sau tocană, făcută duminica, poate acoperi două cine. Legumele tăiate și păstrate la frigider se transformă în salată în cinci minute. Un cartof copt, un ou fiert, o felie de pâine cu brânză proaspătă și castraveți sunt mese simple, la îndemână, care nu cer nicio artă culinară. Dacă ai nevoie de ceva cald, un ou ochi pe o felie de pâine cu roșii e gata în șapte minute și te scoate din situație.
Încearcă să nu transformi cina într-o pedeapsă pentru ce ai mâncat dimineața. Nu există sărit peste mese ca să compensezi, fiindcă efectul e invers: ajungi seara cu o foame uriașă și cu mai puțin control. O masă regulată, chiar modestă, e mult mai prietenoasă cu corpul decât o zi de post urmată de o seară de excese.
Aceeași masă pentru toată familia
Probleme noi apar când în casă mănâncă mai mulți oameni cu gusturi diferite: unul nu suportă legumele, altul vrea doar paste, copilul respinge tot ce e verde. Soluția pe care o aleg mulți este să gătească de trei ori, ceea ce epuizează pe oricine. Dar există o cale mai simplă, aceea a mesei construite din componente.
Pe o farfurie sănătoasă încap legume, o sursă de proteină și o porție de cereale sau cartofi. Fiecare ia din fiecare, în cantitatea care i se potrivește. Părinții nu trebuie să impună porții, ci să ofere varietate și să lase copilul să spună când s-a săturat. Asta îl învață, pe termen lung, să-și asculte semnalele corpului. Cine vrea să vadă idei concrete pentru acest tip de masă poate citi despre mese echilibrate pentru familie, unde sunt explicate exemple pentru mese luate împreună, fără să gătești separat pentru fiecare.
Implică și copiii. Cei mici mănâncă mai ușor ce au ajutat să pregătească, chiar dacă înseamnă doar spălatul roșiilor sau amestecatul salatei. Nu insista, nu mitui și nu pedepsi, ci propune de mai multe ori același aliment, în forme diferite. Gusturile se formează încet, iar în timp, un copil care refuza broccoli îl poate accepta crud, cu un dressing de iaurt.
Schimbările mici țin mai mult decât revoluțiile
Dacă ar fi să alegem un singur lucru din tot ce am spus, am alege ideea că echilibrul se construiește în detalii. Nu într-o dietă strictă de luni dimineața, abandonată joi, ci în zeci de decizii mărunte, luate calm. O gustare ținută în sertar în loc de biscuiți, o apă în plus, un prânz mai bogat, o seară pregătită în avans.
Dacă încerci să schimbi totul deodată, probabil vei renunța repede. Alege o singură modificare pe săptămână și urmărește cum te simți. Notează într-un carnețel ce a mers și ce nu. Nu te certa dacă într-o zi iese altfel; ziua de mâine e o nouă încercare și nimeni nu așteaptă perfecțiune. Poate vezi că gustarea de la patru nu mai e o problemă, ci un moment pe care îl aștepți cu plăcere.
Iar mâine, când vei simți din nou nevoia de pauză, pune mai întâi apa la fiert. Un ceai fierbinte, o mână de nuci, câteva minute de liniște. Apoi întoarce-te la treabă, cu mintea mai limpede și cu un obicei nou, pe care îl poți repeta și poimâine. Nu e un secret, e doar obiceiul de a te trata cu puțină blândețe.

După un trimestru în care am lucrat pe repede înainte, ne-am trezit într-o vineri seara cu o veste simplă: cineva ne întreabă dacă avem un CV actualizat. Am deschis fișierul și am simțit aceeași stinghereală ca atunci când găsești o fotografie veche într-un sertar. Datele erau corecte, doar că vorbeau despre altcineva. Pentru cei care au ani buni de meserie în spate, momentul acesta vine mai devreme sau mai târziu, iar despre el merită vorbit calm, fără panică și fără promisiuni mari.
Un document rămas cu un pas în urmă
Un CV scris acum opt sau zece ani are o structură familiară: funcții, perioade, responsabilități. Pe vremea aceea ni se părea suficient. Astăzi, la fel ca noi toți, cititorul din partea cealaltă are la dispoziție o jumătate de minut și o grămadă de dosare, așa că se oprește doar la ce se vede imediat.
Observația mea personală, făcută după câteva discuții cu foști colegi, este că oamenii cu experiență își scriu CV-ul ca pe un jurnal, nu ca pe o prezentare. Notăm tot ce am făcut, în ordinea în care s-a întâmplat, de teamă să nu ni se piardă o bucată din parcurs. Rezultatul este un text lung, în care lucrurile importante se ascund printre cele de rutină.
Întrebarea corectă nu este ce am făcut, ci ce poate înțelege un străin din ce am făcut, în două minute de citit. Dacă răspunsul ne face să ezităm, merită să ne așezăm și să refacem documentul de la capăt, nu doar să-i adăugăm un rând nou la început.
Ne-a surprins să aflăm cât de rar ne recitim propria prezentare. Ne-o amintim în linii mari, o trimitem când se cere și o lăsăm să îmbătrânească fără nicio grijă. Abia când cineva ne-o dă înapoi, cu o întrebare banală, vedem câte lucruri s-au schimbat între timp în jurul nostru și în noi.
Realizările pe care nu le-am notat niciodată
După o perioadă aglomerată, cel mai greu lucru este să ne amintim ce am dus la capăt. Zilele au fost pline, dar ele s-au amestecat, iar la final rămâne o senzație vagă de oboseală, nu o listă clară de rezultate. De aceea prima mișcare utilă este să ne uităm în urmă, la calendar, la mesaje, la proiectele predate.
Ne-am obișnuit să spunem că ne-am ocupat de ceva, când de fapt am schimbat ceva: am scurtat un proces, am preluat o echipă într-un moment dificil, am convins un client să rămână. Fiecare astfel de moment ține mai puțin de funcția scrisă pe contract și mai mult de felul în care am acționat. Cititorul CV-ului caută exact asta, chiar dacă nu o spune.
Nu avem nevoie de cifre spectaculoase. Contează ordinea de mărime și contextul, spuse cinstit: o echipă de cinci oameni, un termen care s-a strâns la jumătate, un proces care a ajuns să se facă într-o zi, nu în trei. Orice detaliu concret valorează mai mult decât un adjectiv.
Cum alegem ce rămâne în document
Aici apare tentația de a păstra totul. Fiecare rând pare legat de un efort pe care ni-l amintim bine, iar a-l șterge se simte ca o mică trădare. Realitatea e că pagina nu e un album de familie. Orice rând care nu ajută persoana de la celălalt capăt să ia o decizie ocupă loc pe care l-ar putea ocupa un rând care ajută.
Pentru cine caută repere practice despre cum se așază un astfel de document, pe materialele despre CV și aplicare se găsesc explicații pas cu pas despre structură, ordine și formulare, scrise pe înțelesul celor care nu mai fac asta în fiecare an.
Eu am început prin a tăia tot ce era mai vechi de doisprezece ani, păstrând doar o linie cu locurile unde am lucrat. Nu mi-a lipsit nimic. Dimpotrivă, restul textului a respirat, iar rândurile din ultimii ani au căpătat greutatea pe care o meritau de la început.
Un alt obicei pe care am încercat să-l schimbăm este titlul de sus al paginii. Multe CV-uri încep cu o frază de felul „profesionist dedicat, orientat spre rezultate”, care nu spune nimic despre nimeni. Mult mai folositor este un rând simplu, cu domeniul, numărul de ani și specialitatea reală, pe care cititorul să le poată reține fără efort.
O listă scurtă, ținută pe masă
Într-o săptămână aglomerată nimeni nu are chef de proceduri lungi. Ne-a ajutat o listă de cinci puncte, scrisă pe o foaie și lăsată lângă laptop, pe care o bifam pe rând, câte un punct pe zi. Fără aplicații, fără foi de calcul, doar hârtie și creion.
- Scriem trei realizări din ultimii doi ani, fiecare într-o singură propoziție care începe cu un verb la trecut.
- Notăm pentru fiecare ce s-a schimbat concret față de situația de dinainte, chiar dacă nu avem o cifră exactă.
- Tăiem din CV orice rând care ar putea apărea identic în documentul oricărui coleg de breaslă.
- Cerem unei persoane de încredere să citească prima treime a paginii și să ne spună ce a reținut.
- Verificăm datele de contact, titlul profesional și linkurile, apoi salvăm documentul cu un nume simplu, cu data în fișier.
Lista nu promite minuni, doar ordine. Iar ordinea, într-o lună încărcată, este deja un câștig.
Ce ne spune CV-ul despre direcția în care mergem
Se întâmplă ca, în timp ce scriem, să observăm ceva ce nu căutam: realizările de care suntem cel mai mândri nu mai au legătură cu postul pe care îl avem. Poate am ajuns manageri și ne lipsește munca de execuție, ori invers, am rămas în execuție și ne-am dori să coordonăm ceva. CV-ul devine astfel o oglindă, și nu una mereu plăcută.
Nu înseamnă că trebuie să ne lăsăm slujba a doua zi. Înseamnă că putem privi cu mai multă luciditate ce ne-ar plăcea să facem în următorii cinci ani. Cine simte că tema merită aprofundată poate citi un material de pe oglindaonline.ro despre reconversia profesională, care descrie drumul de la prima idee până la primul loc de muncă în noul domeniu, fără grabă și fără entuziasm de comandă.
Din experiența noastră, cele mai bune schimbări au pornit din asemenea momente de sinceritate, nu din frustrări de moment. O frustrare trece într-o săptămână; o observație făcută în liniște rămâne.
Mai trebuie spus ceva despre răbdare. După o perioadă încărcată, corpul și mintea cer odihnă, iar o decizie de carieră luată pe oboseală tinde să fie una grăbită. Dacă simțim că ne apasă prea tare, lăsăm lista deoparte câteva zile și ne întoarcem la ea cu ochi proaspeți.
Cum sunăm după zece ani de meserie
Un risc subtil al CV-ului scris de cineva cu experiență este tonul. Fără să ne dăm seama, folosim un limbaj de firmă, plin de termeni care au sens doar în interiorul unei organizații. Un recrutor de la altă companie nu știe ce înseamnă acronimul nostru intern și nu are timp să afle.
Un test simplu: citim documentul cu glas tare, ca și cum l-am spune unui vecin. Dacă ne poticnim într-o expresie, o înlocuim. Dacă râdem de o formulare, o ștergem. CV-ul nu trebuie să sune ca un discurs, ci ca o prezentare scurtă, făcută de un om care știe ce face și nu simte nevoia să se laude.
Merită să fim atenți și la ce nu spunem. Nu criticăm foștii angajatori, nu explicăm pauzele mai mult decât e necesar și nu ne justificăm anii petrecuți într-un singur loc. Stabilitatea este, de multe ori, un atu, nu o scuză.
Un ultim detaliu de formă: păstrăm documentul pe o singură pagină, două cel mult, cu spații generoase și un font obișnuit. Nimeni nu a fost refuzat pentru că avea margini prea largi, dar mulți au fost ocoliți pentru că textul arăta ca un zid. Aerisirea este o formă de politețe față de cel care citește.
Obiceiul care ține documentul viu
Cea mai bună soluție pe termen lung nu e un CV perfect, ci un obicei mic. La fiecare final de trimestru, ne rezervăm un sfert de oră în care adăugăm într-un fișier separat două-trei lucruri realizate. Nu le rescriem frumos, nu le ordonăm, doar le notăm cât sunt proaspete.
Când va veni momentul să actualizăm documentul, nu mai pornim de la o pagină goală și de la o memorie obosită, ci de la un material brut, adunat pe parcurs. E ca diferența dintre a face cumpărături cu frigiderul gol și a găta din ce ai deja în cămară.
Obiceiul acesta are un efect secundar plăcut: ne dăm seama mai des cât de multe facem. Într-o meserie în care nimeni nu ne aplaudă după fiecare predare, merită să avem o dovadă scrisă că munca noastră lasă urme.
Primul pas, făcut mâine
Nu așteptăm o vacanță sau un weekend liber. Deschidem documentul, ne uităm la prima treime a paginii și întrebăm sincer dacă un străin ar înțelege din ea ce știm să facem. Apoi alegem un singur lucru de schimbat: un rând de tăiat, o realizare de adăugat, un titlu de reformulat. Restul vine pe parcurs, în pași mici, între două ședințe, fără presiune și fără termene inventate.


Sondaj tbi bank: Românii își reduc cheltuielile pentru a face față creșterii costului vieții. Aproape 6 din 10 își acoperă cheltuielile lunare, dar rămân cu foarte puțini bani
Românii își adaptează cheltuielile la presiunea asupra bugetelor personale, reducând sumele alocate ieșirilor în oraș, vacanțelor și cumpărăturilor personale. Aproape...


Cea mai mare campanie de reduceri a anului la Garmin Romania
Garmin Romania anunță debutul reducerilor de sezon, o campanie cu peste 40 de zile de prețuri speciale pentru o largă...


HONOR, pe primul loc în topul brandurilor Android din China în octombrie 2026
Noua serie HONOR Magic9 a contribuit la acest rezultat, cu peste 500.000 de unități vândute. București, 16 noiembrie 2026 –...


De la peste 36.000 la 55.555 de copaci: Green PR Global x JCI București continuă misiunea Make It Grow
Cea de-a 17-a ediție Make It Grow va avea loc pe 21 noiembrie 2026, în Parcul Natural Comana. Organizatorii își...


Mai puține haine, mai multe posibilități: Humana a adus la Constanța un atelier despre garderoba capsulă
Constanța, 16 noiembrie 2026 — Reutilizarea hainelor și reducerea risipei prin alegeri vestimentare mai potrivite stilului propriu au fost în...


Medicină: dispozitive de comunicare descoperite la rezidențiatul din Timișoara. Trei candidați au fost reținuți!
Patru candidați la examenul de rezidențiat desfășurat duminică, 15 noiembrie 2026, în Timișoara, au fost depistați cu dispozitive de comunicare...


Gastronomia Banatului, prezentată la o gală internațională dedicată turismului
Proiectul „Banat – Regiune Gastronomică Europeană” a fost promovat la Gala Corpului Turistic Austriac din 9 noiembrie 2026, unde România...


Mai mult spațiu pentru jocuri: cum pot veni SSD-urile portabile și cardurile de memorie în ajutorul gamerilor
Jocurile moderne ocupă mai mult spațiu ca niciodată, iar gamerii moderni nu se mai mulțumesc cu un singur ecran. Un...


Nicușor Dan l-a decorat post-mortem pe juristul Marius Harosa cu Ordinul Național „Steaua României”
Președintele României, Nicușor Dan, a anunțat decorarea post-mortem a juristului Marius Harosa cu Ordinul Național „Steaua României” în grad de...


FOTOGEOGRAFICA – 30 de ani dedicați identității vizuale românești: Biblioteca Academiei Române găzduiește Ședința Solemnă dedicată unui fenomen cultural care a documentat România prin imagine timp de trei decenii
Biblioteca Academiei Române găzduiește miercuri, 18 noiembrie 2026, începând cu ora 11:00, Ședința Solemnă „Fotogeografica – Sărbătoarea identității vizuale românești”,...


Vineri 13 în era digitală: de la oglinda spartă la ecranul crăpat
41,6% dintre români spun că li s-a adeverit o superstiție, potrivit unui studiu INSCOP. HONOR arată cum tehnologia ne poate...


Xiaomi aduce și pe piețele globale o inovație impresionantă în domeniul smartphone-urilor: tehnologia Back Display, care va fi lansată împreună cu seria Xiaomi 18 Pro
București, 13 noiembrie 2026 – În septembrie 2025, Xiaomi a lansat un smartphone flagship care a regândit abordările convenționale privind...


Sezamo: Vânzările de produse fără zahăr și cu conținut redus de zahăr au crescut cu 30% în 2026
București, 13 noiembrie 2026. Interesul pentru reducerea consumului de zahăr se reflectă tot mai mult în alegerile de cumpărare. Potrivit...


Puratos investește peste 15 milioane de euro într-o nouă fabrică în România, cea mai mare investiție locală din istoria companiei
Noua unitate de producție consolidează rolul României ca centru regional de producție și inovație pentru industria de panificație, patiserie și...


DREAME își extinde prezența în România și inaugurează un nou concept de shop-in-shop în cadrul eMAG Băneasa
Brandul, distribuit în România de către ELKO România, parte a grupului ELKO cu sediul central în Letonia, deține o cotă...


Hama România extinde gama Beyerdynamic cu două noi modele de căști wireless: AVENTHO Y și MMX 100 Wireless
București, 12 noiembrie 2026 – Hama România, distribuitorul exclusiv al produselor Beyerdynamic din gamele Enjoyment și Gaming în România, lansează...
-

 Uncategorizedacum o săptămână
Cine este Alexandru Nazare, ministrul Finanțelor. Studii în Germania, experiență europeană și peste 20 de ani în administrație și politică
-
Uncategorizedacum o săptămână
CITR confirmă o etapă decisivă pentru Șantierul Naval Mangalia: prețul de 138 de milioane de euro a fost achitat integral și s-a semnat contractul de vânzare-cumpărare
-

 Uncategorizedacum o săptămână
Românii care cumpără online cu plata în rate prin tbi bank pot intra în 2027 cu un autoturism electric BYD Seal U sau un iPhone 18 Pro
-

 Uncategorizedacum o săptămână
ING Bank România lansează „Verifică apelul ING”, o nouă măsură de protecție împotriva fraudelor telefonice pentru persoane juridice
-

 Afaceriacum 5 zile
NostraBiome lansează Nostra Health: de la analize medicale la îngrijire personalizată, în fiecare zi, de la 9,99 euro pe lună
-

 Uncategorizedacum o săptămână
1 din 5 români cred că angajatorii acordă puțină valoare sau chiar deloc abilităților dobândite în afara jobului
-

 Uncategorizedacum o săptămână
tbi bank: Românii cumpără tot mai mult cu plata în rate. Creștere de 79% la asigurări, 61% la fashion și 58% în categoria produselor pentru copii în primele 9 luni din 2026
-

 Afaceriacum 7 zile
Roboții care fac paleții singuri: paletizarea cu inteligență artificială ajunge în fabricile și depozitele din România